Abstrak
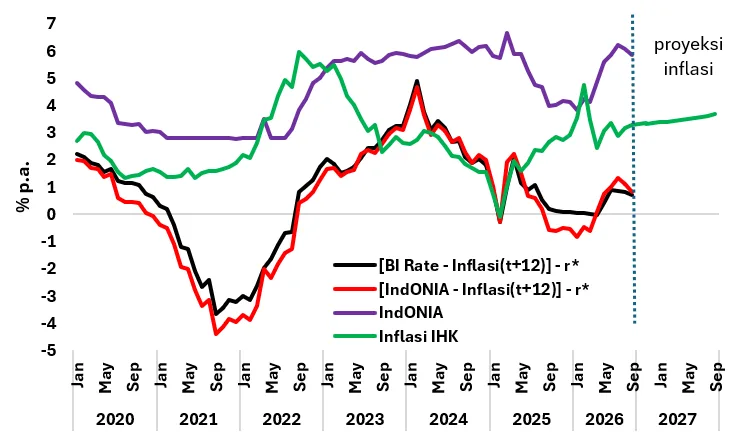
Apakah kebijakan moneter Bank Indonesia saat ini ketat atau longgar? Jawabannya berbeda antara sisi harga dan sisi kuantitas. Dari sisi suku bunga, keketatan kebijakan berkurang sejak awal 2024 dan sempat masuk wilayah akomodatif sekitar September 2025. Sejak Mei 2026, sikap (stance) kebijakan moneter kembali mengetat setelah BI menaikkan BI-Rate dan suku bunga Sekuritas Rupiah Bank Indonesia (SRBI). Namun keketatan suku bunga kebijakan moneter saat ini dapat berkurang atau berubah menjadi longgar jika ekspektasi inflasi ke depan meningkat lebih tinggi dari proyeksi saat ini sementara suku bunga kebijakan tidak naik secara memadai.
Dari sisi kuantitas, stance kebijakan moneter masih longgar. Sejak September 2025, uang primer tumbuh cepat, didorong oleh belanja pemerintah, pemindahan Saldo Anggaran Lebih (SAL) ke perbankan, pembelian SBN oleh BI, dan operasi moneter yang lebih ekspansif. Intervensi jual valas selama 2026 menyerap sebagian cadangan bank (reserves), tetapi belum sepenuhnya mengimbangi penambahan likuiditas. Komposisi pertumbuhan uang primer ini kurang ideal karena banyak tercermin pada kenaikan uang kartal dan excess reserves, sementara tambahan reserves tidak otomatis mendorong kredit.
Indonesia belum berada dalam kondisi dominasi fiskal atas kebijakan moneter (fiscal dominance), tetapi akomodasi moneter terhadap fiskal sudah tinggi dan risiko terjadinya fiscal dominance terus meningkat. Kepemilikan SBN BI yang besar, pembelian SBN yang berlanjut, debt switching, defisit primer, dan meningkatnya sensitivitas biaya utang terhadap kenaikan imbal hasil (yield) dapat mempersempit ruang kebijakan moneter. Risiko tersebut menjadi lebih besar jika kebutuhan menjaga pembiayaan fiskal dan mendukung pertumbuhan mulai membatasi kemampuan BI untuk menaikkan suku bunga atau menyerap likuiditas ketika stabilitas rupiah membutuhkannya. Karena itu, BI-Rate dan pengelolaan uang primer sebaiknya tetap difokuskan pada stabilitas nilai rupiah, sedangkan dukungan terhadap pertumbuhan lebih efektif diarahkan pada pengurangan hambatan struktural kredit daripada terus menambah likuiditas melalui pembelian SBN atau Kebijakan Insentif Likuiditas Makroprudensial (KLM).
Kata Kunci: Kebijakan MoneterMonetary Policy StanceUang PrimerExcess ReservesOperasi MoneterSBNAkomodasi Moneter terhadap FiskalFiscal Dominance
Satu kebijakan, dua dimensi: harga dan kuantitas likuiditas
BI-Rate adalah suku bunga kebijakan yang memberi sinyal arah kebijakan moneter. BI-Rate juga menjadi suku bunga reverse repo SBN tenor 7 hari, salah satu instrumen kontraksi moneter. Melalui operasi moneter, BI mengarahkan IndONIA—suku bunga transaksi rupiah antarbank untuk tenor satu malam—agar bergerak sejalan dengan BI-Rate. Karena itu, IndONIA lebih dekat dengan harga likuiditas yang benar-benar dihadapi bank.
Suku bunga nominal saja belum cukup untuk menilai ketat-longgarnya kebijakan. BI-Rate dan IndONIA perlu dikurangi dengan perkiraan inflasi dua belas bulan ke depan, lalu dibandingkan dengan natural rate of interest (r*). r* adalah perkiraan suku bunga riil yang konsisten dengan ekonomi yang berada di sekitar keseimbangan—tidak terlalu panas, tetapi juga tidak terlalu lemah (IMF, 2023).
Jika suku bunga riil berada di atas r*, stance kebijakan moneter bersifat restriktif; jika di bawah r*, stance kebijakan bersifat akomodatif. Perhitungan menunjukkan tingkat keketatan kebijakan moneter berkurang sejak awal 2024 dan sempat masuk wilayah akomodatif sekitar September 2025. Sejak Mei 2026, arah itu berbalik menjadi ketat setelah BI menaikkan BI-Rate hingga 5,75% dan menaikkan suku bunga SRBI. Ukuran berbasis BI-Rate riil maupun IndONIA riil memberi arah yang sama, meski IndONIA lebih mencerminkan harga uang primer yang benar-benar terbentuk di pasar (Gambar 1).
Kenaikan BI-Rate dan suku bunga SRBI pada Mei–Juni 2026 terutama ditujukan untuk menekan permintaan valas di dalam negeri dan meningkatkan daya tarik aset rupiah bagi investor asing. Namun efeknya tidak berhenti di pasar valas. Kenaikan suku bunga instrumen kontraksi moneter juga mendorong suku bunga pasar uang, deposito, dan kredit. Pada akhirnya, kebijakan yang lebih ketat dapat menahan pertumbuhan ekonomi sekaligus inflasi.
Transmisi BI-Rate ke suku bunga perbankan tidak satu-banding-satu. Menurut studi BI, sepanjang 2025 hingga awal 2026 BI-Rate turun 125 bps dan IndONIA turun sekitar 186–191 bps. Namun suku bunga deposito 1 bulan hanya turun sekitar 64 bps, sedangkan suku bunga kredit turun lebih lambat lagi, sekitar 40 bps (Bank Indonesia, 2026). Artinya, perubahan harga uang primer tidak sepenuhnya diteruskan ke biaya dana dan bunga kredit.
Sumber: Bank Indonesia (2026)
Stance Kebijakan Moneter
Sumber: BI, IMF , proyeksi SUR+
Sumber: BI, diolah
Dari sisi kuantitas, stance kebijakan moneter masih longgar
Menilai stance kebijakan moneter hanya dari BI-Rate dapat menyesatkan. Kebijakan moneter juga bekerja melalui jumlah likuiditas uang primer di sistem perbankan. Karena itu, sisi kuantitas perlu dinilai secara terpisah dari sisi suku bunga.
Pada 2020, untuk meredam dampak pandemi COVID-19, BI membeli SBN langsung dari pemerintah di pasar perdana. Pemerintah hanya menanggung sebagian bunga, sementara sebagian beban ditanggung BI. Skema burden sharing ini dirancang untuk membagi beban pembiayaan penanganan pandemi dan pemulihan ekonomi antara pemerintah dan bank sentral.
BI juga melakukan pelonggaran kuantitas moneter atau quantitative easing dengan membeli SBN di pasar sekunder dari bank maupun investor nonbank. Tujuannya menjaga likuiditas perbankan dan perekonomian tetap cukup selama krisis. Skema burden sharing merupakan monetisasi utang pemerintah: pemerintah memperoleh pembiayaan dari uang baru yang diciptakan bank sentral, bukan dari uang yang sebelumnya sudah beredar.
Mekanismenya dapat dijelaskan sederhana. Ketika pemerintah membelanjakan dana hasil penjualan SBN, saldo pemerintah di Rekening Kas Umum Negara (RKUN) pada BI turun dan reserves bank penerima pembayaran pemerintah naik. Pada saat yang sama, bank penerima mencatat simpanan baru atas nama penerima pembayaran. Hal serupa terjadi ketika BI membeli SBN dari investor nonbank: BI menambah reserves bank tempat investor itu menyimpan rekening, lalu bank menambah saldo simpanan investor.
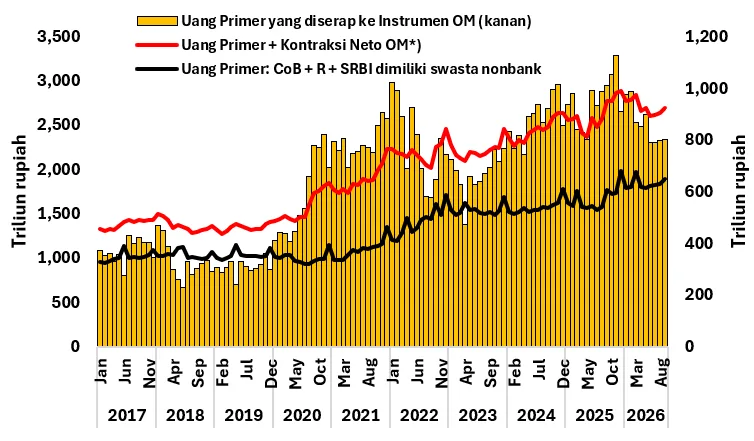
Akibat kebijakan tersebut, stok uang primer naik tajam dari Rp928,5 triliun pada Juli 2020 menjadi Rp1.715,6 triliun pada Desember 2022. Angka itu belum termasuk uang primer yang sementara diserap kembali melalui operasi moneter dan berubah menjadi klaim kepada BI, misalnya reverse repo SBN, fasilitas deposito, dan SRBI (Gambar 2). Sebaliknya, uang primer dapat keluar dari liabilitas neraca BI ketika BI menjual valas untuk stabilisasi rupiah.
Sumber: BI, diolah
Sumber: BI, diolah
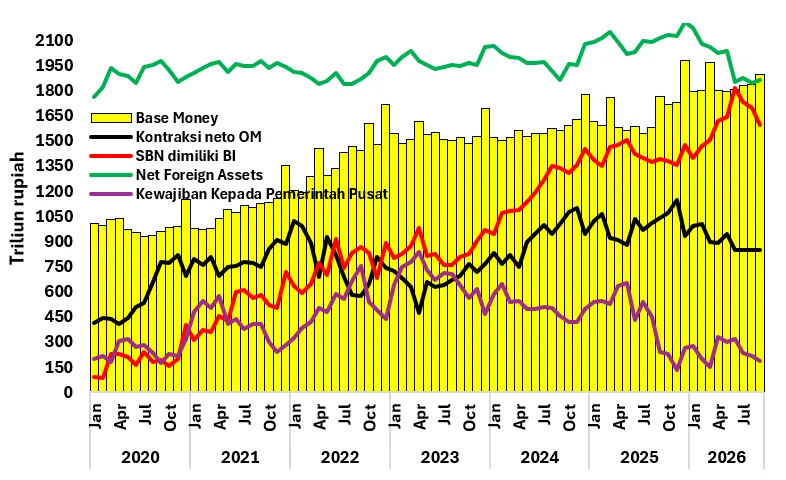
Kepemilikan SBN oleh BI sempat turun pada triwulan II-2023. Namun setelah pandemi dinyatakan berakhir pada Juli 2023, BI kembali menambah kepemilikan SBN hingga Mei 2025. Pada saat yang hampir sama, belanja bersih pemerintah meningkat, terlihat dari turunnya kewajiban BI kepada pemerintah pusat hingga Oktober 2024. Kedua faktor ini menambah uang primer. Penurunan aset luar negeri bersih BI menahan sebagian kenaikan tersebut, sementara operasi moneter menyerap sebagian kelebihan likuiditas (Gambar 3). Karena itu, sampai awal Kabinet Merah Putih pertumbuhan uang primer masih relatif lambat dan beberapa kali negatif.
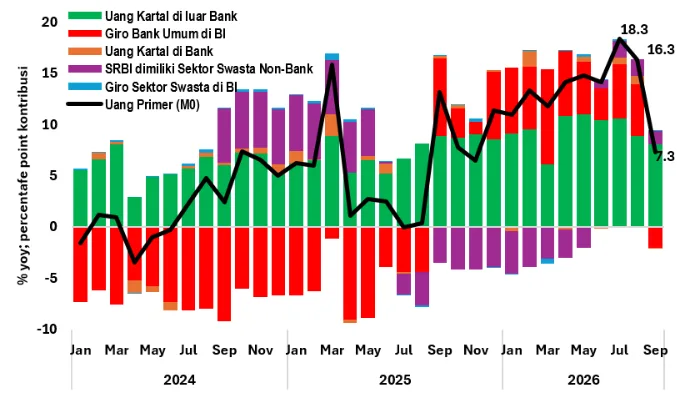
Sejak September 2025, stance kebijakan moneter berubah lebih jelas ke arah longgar. Pertumbuhan uang primer meningkat dan mencapai 18,3% pada Juli 2026. Pendorongnya antara lain kenaikan belanja pemerintah, pemindahan SAL dari RKUN ke rekening pemerintah di bank, serta pembelian SBN oleh BI dari Desember 2025 hingga Juni 2026. Pada saat yang sama, posisi kontraksi bersih operasi moneter dikurangi. Intervensi jual valas sepanjang 2026 memang menyerap likuiditas, tetapi secara neto pertumbuhan uang primer tetap tinggi. Pada September 2026 pertumbuhannya kembali satu digit terutama karena base effect dari lonjakan uang primer setahun sebelumnya akibat pemindahan SAL.
Pertumbuhan uang primer dua digit itu memang sejalan dengan target BI. Dalam siaran pers 20 Mei 2026, BI menyatakan akan menjaga kecukupan likuiditas pasar uang dan perbankan dengan memastikan pertumbuhan uang primer di atas 10%, termasuk melalui pembelian SBN di pasar sekunder secara terukur. Dengan kata lain, pertumbuhan tinggi uang primer bukan sekadar akibat pasif dari transaksi pemerintah atau intervensi pasar; ia juga menjadi bagian dari strategi likuiditas BI.
SUR+ menilai, komposisi pertumbuhan uang primer sejak September 2025 kurang ideal. Kenaikan terutama datang dari uang kartal di luar bank dan giro bank umum di BI atau reserves (Gambar 4). Uang kartal semestinya tumbuh lebih lambat seiring semakin besarnya pergeseran transaksi dari pembayaran tunai ke penggunaan dana pada rekening bank dan uang elektronik melalui sistem pembayaran digital. Jika uang kartal justru tumbuh cepat, itu menunjukkan permintaan uang tunai tetap tinggi meski digitalisasi semakin luas.
Kenaikan reserves bank juga terutama mencerminkan bertambahnya excess reserves setelah pemindahan dana SAL. Sebagian uang primer yang tercipta dari transaksi tersebut tetap tersimpan sebagai excess reserves dan memperoleh remunerasi. Kenaikan ini bukan akibat naiknya GWM. DPK justru tumbuh melambat, sementara GWM sejumlah bank berkurang karena memperoleh insentif likuiditas makroprudensial.
Karena itu, lonjakan uang primer sejak September 2025 lebih tepat dibaca sebagai tanda pelonggaran likuiditas dan stance kebijakan moneter yang ekspansif. Kenaikan ini berbeda dengan pertumbuhan uang primer yang bersifat endogen karena kebutuhan transaksi meningkat sejalan dengan ekspansi kegiatan ekonomi.
Fiscal accommodation sudah tinggi, risiko fiscal dominance meningkat
Fiscal dominance bukan sekadar kondisi ketika bank sentral memegang banyak surat utang pemerintah. Fiscal dominance terjadi ketika kebutuhan pembiayaan dan keberlanjutan fiskal mulai membatasi kemampuan bank sentral menjalankan kebijakan yang diperlukan untuk menjaga inflasi dan nilai tukar. Uji sederhananya: jika stabilitas rupiah membutuhkan suku bunga lebih tinggi dan likuiditas lebih ketat, apakah BI masih bebas melakukannya meskipun yield SBN dan biaya bunga pemerintah ikut naik?
Untuk saat ini, jawabannya masih ya. Pada 2026 BI menaikkan BI-Rate dari 4,75% menjadi 5,75% ketika tekanan eksternal dan inflasi meningkat. Ini menunjukkan kebijakan moneter belum tunduk pada kebutuhan fiskal. Karena itu, kondisi sekarang lebih tepat disebut fiscal accommodation yang tinggi, dengan risiko terjadinya fiscal dominance tinggi dan meningkat.
Risikonya terlihat dari beberapa indikator. Per September 2026, BI memegang sekitar 27–28% SBN rupiah yang dapat diperdagangkan (tradable), jauh lebih besar dibandingkan sekitar 9,5% sebelum pandemi. Pembelian SBN juga terus berlanjut setelah fase darurat berakhir; sepanjang 2025 nilainya mencapai Rp332,14 triliun. Pada 2025, SBN burden sharing yang jatuh tempo juga ditukar melalui bilateral debt switching dengan SBN reguler berjangka lebih panjang. Untuk 2026, transaksi debt switching direncanakan sebesar Rp173,4 triliun, sesuai jumlah SBN milik BI yang jatuh tempo pada tahun tersebut.
Fiscal accommodation berubah menjadi fiscal dominance ketika dukungan terhadap pasar dan pembiayaan pemerintah mulai mengubah keputusan moneter. BI memang dapat membeli SBN untuk menjaga pasar tetap likuid dan mencegah lonjakan yield akibat gangguan pasar. Selama BI tetap bebas menaikkan BI-Rate dan menyerap likuiditas saat stabilitas rupiah membutuhkan, dominasi fiskal belum terjadi. Masalah muncul jika BI menahan kenaikan suku bunga, terus membeli SBN, atau menghindari penyerapan likuiditas terutama untuk menahan yield pemerintah. Pada titik itu, kebutuhan fiskal mulai membatasi kebijakan moneter.
Tekanan fiskal juga terlihat dari keseimbangan primer. Setelah surplus pada 2023, keseimbangan primer kembali defisit pada 2024 dan melebar tajam pada 2025. APBN 2026 masih menganggarkan defisit primer, sementara pada 2027 ditargetkan mendekati seimbang. Defisit primer yang persisten menunjukkan bahwa, sebelum memperhitungkan pembayaran bunga, pendapatan negara masih belum cukup membiayai seluruh belanja pemerintah. Akibatnya, kebutuhan pembiayaan tetap tinggi dan fiskal semakin sensitif terhadap kenaikan yield SBN. Kondisi ini dapat memperbesar tekanan agar biaya pembiayaan pemerintah tetap rendah.
Artinya, fiskal menghadapi dua tekanan sekaligus. Di satu sisi, defisit primer menunjukkan kebutuhan pembiayaan masih tinggi. Di sisi lain, kenaikan yield memperbesar pembayaran bunga dan kebutuhan pembiayaan kembali utang yang jatuh tempo dengan menerbitkan atau memperoleh utang baru (refinancing). Kondisi ini belum membuktikan fiscal dominance. Namun semakin mahal biaya utang pemerintah, semakin besar insentif agar BI ikut menjaga likuiditas dan meredam lonjakan yield SBN. Risiko dominasi fiskal meningkat jika pertimbangan tersebut mulai membatasi kemampuan BI mengetatkan kebijakan ketika stabilitas rupiah dan inflasi memerlukannya.
Risiko berikutnya: kebijakan menjadi behind the curve
Risiko terbesar bukan karena kebijakan BI sudah terlalu longgar hari ini. Risikonya adalah ruang untuk mengetatkan dapat menyusut justru ketika kebutuhan mengetat membesar. Inflasi September 2026 mencapai 3,28% yoy, mendekati batas atas sasaran 2,5±1%. Risiko ke depan datang dari imported inflation, harga energi, pangan, depresiasi rupiah, dan kenaikan ekspektasi inflasi.
Jika BI-Rate tetap, sementara ekspektasi inflasi naik, suku bunga riil ex-ante akan turun. Stance kebijakan moneter dapat kembali lebih akomodatif meskipun suku bunga nominal tidak dipotong. Pada saat yang sama, pelemahan rupiah akibat kenaikan Fed Funds Rate atau yield US Treasuries, risk-off global, risiko fiskal domestik, dan arus keluar modal investor asing dan domestik (capital outflow) dapat menuntut suku bunga lebih tinggi. Jika respons tertunda karena pertimbangan pertumbuhan atau stabilisasi pasar SBN, kebijakan moneter berisiko menjadi behind the curve—terlambat merespons perubahan inflasi dan nilai tukar.
Tekanan eksternal juga dapat berbarengan dengan tekanan di pasar SBN. Ketika investor keluar, harga SBN turun, yield naik, dan transaksi dapat menjadi tipis serta volatil. Dalam kondisi seperti itu BI dapat membeli SBN untuk menjaga menjaga agar pasar SBN tetap likuid dan berfungsi normal (market functioning), bukan semata-mata untuk membiayai pemerintah. Pada saat yang sama, intervensi jual valas menyerap reserves bank. Pembelian SBN dapat menambah kembali sebagian reserves tersebut. Masalahnya, jika pembelian SBN terus diperbesar sementara sterilisasi penuh dihindari karena dikhawatirkan menaikkan suku bunga terlalu tinggi, uang primer dapat kembali meningkat.
Siklusnya bisa semakin sulit. Capital outflow melemahkan rupiah; BI menjual valas dan reserves bank turun. Untuk menjaga likuiditas perbankan atau meredam lonjakan yield SBN, BI kemudian dapat menambah likuiditas rupiah atau membeli SBN. Langkah itu membantu pasar SBN, tetapi dapat mengurangi keketatan moneter yang dibutuhkan untuk menahan tekanan rupiah. Jika tekanan fiskal ikut membesar, BI harus menggunakan instrumen dan neraca yang sama untuk menjaga rupiah, menjaga likuiditas bank, meredam gejolak SBN, dan mendukung pertumbuhan. Akibatnya, ruang kebijakan moneter untuk merespons inflasi dan nilai tukar semakin sempit.
Pembagian tugas yang lebih tegas
Mandat BI kini lebih luas. UU PPSK 2023 menempatkan stabilitas nilai rupiah, sistem pembayaran, dan sistem keuangan dalam kerangka mendukung pertumbuhan berkelanjutan. UU No. 4 Tahun 2026 membuat dukungan itu lebih eksplisit: BI diminta bersinergi dengan kebijakan fiskal dan sektor riil pemerintah untuk menciptakan lingkungan yang kondusif bagi pertumbuhan ekonomi dan penciptaan lapangan kerja. Mandat tambahan ini memperbesar tuntutan koordinasi, tetapi tidak menghapus tujuan utama kebijakan moneter untuk menjaga stabilitas nilai rupiah.
Dua mandat tersebut dapat berjalan bersama, tetapi instrumennya harus dibagi dengan tegas. Mandat mendukung pertumbuhan tidak berarti BI-Rate dan uang primer harus selalu diarahkan untuk mempercepat pertumbuhan. Stabilitas nilai rupiah—inflasi dan nilai tukar—harus tetap menjadi sasaran utama kebijakan moneter. Pertumbuhan yang berkelanjutan justru sulit dicapai jika inflasi meningkat, rupiah terus melemah, dan ekspektasi terhadap kebijakan moneter kehilangan jangkar.
Karena itu, SUR+ menyarankan BI-Rate dan pengelolaan uang primer sebaiknya terutama digunakan untuk menjaga stabilitas. Jika IndONIA riil turun di bawah r* karena ekspektasi inflasi meningkat, BI perlu mendorong IndONIA naik melalui BI-Rate dan instrumen operasi moneter. Excess reserves juga perlu dikendalikan agar tidak berlebihan. Likuiditas yang terlalu besar dapat menambah permintaan valas dan memperkuat tekanan depresiasi serta inflasi melalui jalur nilai tukar.
Dari sisi mandat pertumbuhan, SUR+ menilai pembelian SBN dan KLM bukan instrumen yang tepat jika tujuannya mendorong kredit dengan menambah likuiditas bank. Keduanya dapat meningkatkan reserves total melampaui kebutuhan cadangan wajib. Jika likuiditas sudah berlebih, tambahan reserves justru dapat mendorong permintaan valas dan menambah tekanan terhadap rupiah.
Alasannya, reserves bukan “bahan baku” yang disalurkan bank menjadi kredit. Pada KLM, reserves yang dibebaskan dari GWM tetap merupakan klaim bank terhadap BI. Demikian juga uang primer yang tercipta ketika BI membeli SBN, atau ketika pemerintah membelanjakan dana hasil penerbitan SBN kepada BI, tetap muncul sebagai aset bank yang terhubung dengan neraca BI. Kredit kepada rumah tangga dan perusahaan baru terjadi jika bank memutuskan mengucurkan kredit dengan menciptakan uang pada rekening simpanan nasabah peminjam.
Secara alami bank akan mencari penempatan berbunga bagi tambahan likuiditas itu: SBN, SRBI, pinjaman antarbank, aset valas, atau tetap sebagai excess reserves di BI yang juga memperoleh remunerasi. Keputusan memberi kredit baru adalah keputusan terpisah. Jika imbal hasil kredit yang disesuaikan dengan risiko (risk-adjusted return) rendah, sementara pendapatan dari aset keuangan nonkredit sudah cukup menjaga profitabilitas, insentif marjinal bank untuk menciptakan kredit baru menjadi kecil.
Efektivitas KLM dan pembelian SBN dari bank karena itu bergantung pada sumber kendala kredit. Jika kendalanya kekurangan likuiditas, tambahan reserves dapat membantu. Tetapi jika kendalanya adalah risk-adjusted return yang rendah atau permintaan kredit yang lemah, efeknya kecil. Saat ini likuiditas bukan masalah utama: LCR, AL/DPK, dan AL/NCD jauh di atas ambang minimum, baik secara agregat maupun per kelompok bank. Plafon kredit yang belum ditarik juga mencapai Rp2.548 triliun per Juli 2026. Sulit mengatakan bahwa kekurangan likuiditas menjadi kendala utama penyaluran kredit.
Pembelian SBN dari nonbank memang menambah uang primer sekaligus uang beredar. Namun efeknya terhadap konsumsi dan investasi riil belum tentu besar. Penjual utama SBN biasanya lembaga keuangan nonbank seperti reksa dana, hedge fund, dana pensiun, dan perusahaan asuransi. Tambahan dana yang mereka terima lebih mungkin mendorong penyesuaian portofolio ke aset lain dengan imbal hasil (return) lebih tinggi daripada langsung menjadi konsumsi atau investasi riil.
Karena itu SUR+ menyarankan, agar dalam menjalankan mandat tambahan mendukung pertumbuhan, BI fokus pada hambatan struktural yang menahan kredit. Prioritasnya adalah mengurangi kekakuan suku bunga kredit terhadap perubahan BI-Rate dan memperkecil selisih (spread) antara suku bunga kredit dan suku bunga dana. Jika transmisi membaik, ruang penurunan bunga kredit masih ada tanpa harus terus menambah reserves.
Akar masalahnya sudah lama terlihat. Basis dana bank sangat terkonsentrasi pada nasabah besar yang mempunyai daya tawar tinggi dan memperoleh bunga tinggi. Efisiensi operasional bank juga masih rendah. Penetapan risiko kredit cenderung backward-looking, karena banyak mengacu pada pola gagal bayar masa lalu. Ditambah lagi, preferensi regulator menempatkan resiliensi perbankan di atas pertumbuhan kredit. Jika kendala-kendala ini dibenahi, kredit dapat tumbuh lebih cepat tanpa harus menurunkan BI-Rate.
Dukungan pertumbuhan karena itu lebih efektif difokuskan pada biaya dana, efisiensi bank, penilaian risiko, persaingan, dan kualitas permintaan kredit. Pembelian SBN tetap dapat digunakan untuk menjaga pasar tetap berfungsi ketika terjadi gangguan, tetapi tidak seharusnya menjadi alat permanen untuk menahan biaya pembiayaan fiskal.
SUR+ menilai target pertumbuhan uang primer di atas 10% bukan ukuran yang tepat untuk memastikan likuiditas mendukung pertumbuhan. Pertumbuhan uang primer yang sehat seharusnya mengikuti kebutuhan transaksi dan aktivitas ekonomi riil. Salah satu tandanya adalah DPK meningkat, terutama karena kredit dan uang beredar tumbuh. Untuk mendorong ekonomi riil, yang lebih penting bukan percepatan reserves, melainkan pertumbuhan kredit dan uang beredar.
Penutup: ruang gerak BI masih ada, tetapi perlu dijaga
Bank Indonesia belum berada dalam kondisi dominasi fiskal. Ruang untuk menaikkan suku bunga dan menyerap likuiditas ketika stabilitas rupiah membutuhkannya masih ada. Namun ruang tersebut dapat menyempit jika tekanan inflasi dan nilai tukar meningkat bersamaan dengan kebutuhan menjaga pertumbuhan, likuiditas perbankan, pasar SBN, dan pembiayaan fiskal. Dalam kondisi seperti itu, risiko kebijakan moneter menjadi behind the curve akan semakin besar.
Karena itu, pembagian tugas antar-instrumen perlu dijaga dengan tegas. BI-Rate dan pengelolaan uang primer sebaiknya tetap difokuskan pada stabilitas nilai rupiah. Dukungan terhadap pertumbuhan lebih efektif diarahkan pada pengurangan hambatan struktural kredit daripada terus menambah likuiditas melalui KLM atau pembelian SBN. Koordinasi fiskal–moneter tetap penting, tetapi tidak boleh mengurangi ruang BI untuk merespons tekanan inflasi dan nilai tukar secara memadai.
Sumber Data dan Referensi Utama
- Bank Indonesia (Statistik Ekonomi dan Keuangan Indonesia (SEKI), Tinjauan Kebijakan Moneter 2025–2026)
- Badan Pusat Statistik (Statistik Indonesia)
- Kementerian Keuangan/DJPPR (APBN 2025, APBN 2026, RAPBN/APBN 2027)
- UU No. 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan
- UU No. 4 Tahun 2026 tentang P2SK Perubahan atas Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan
- IMF Country Report No. 23/222, June 2023. Selected Issues on Estimating The Neutral Real Interest Rate For Indonesia
Komentar (0)
Belum ada komentar. Jadilah yang pertama berkomentar.